
توضیحات
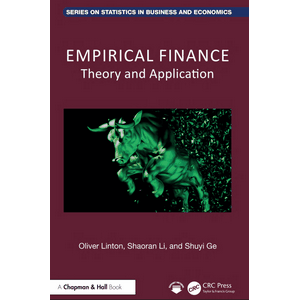
کتاب Empirical Finance. در عصر کنونی که مشخصهی اصلی آن فراوانی دادهها و قدرت محاسباتی فوقالعادهی کامپیوترهاست، درک بازارهای مالی فراتر از تئوریهای انتزاعی رفته است. این کتاب یک رویکرد مدرن و دادهمحور به دنیای مالی ارائه میدهد که مخصوصاً برای دانشجویان کارشناسی و تحلیلگران بازارهای مالی تدوین شده است تا بتوانند پل ارتباطی محکمی میان نظریههای مالی و شواهد واقعی بازار ایجاد کنند. ویژگی متمایز این کتاب، تمرکز بر یادگیری عملی از طریق برنامهنویسی و تحلیل دادههای واقعی است.
نویسندگان برجسته این اثر، از جمله الیور لینتون استاد دانشگاه کمبریج، کتاب را در دو بخش مجزا ساختاردهی کردهاند؛ بخش اول به تقویت ابزارهای کمی لازم مانند بهینهسازی، احتمالات و آمار پرداخته و بخش دوم این ابزارها را در موضوعات اصلی مالی پیاده میکند. در این کتاب موضوعاتی چون قیمتگذاری داراییها، انتخاب سبد سهام، فرضیه بازارهای کارآمد و مدلسازی نوسانات بازار بررسی میشوند. با ادغام کدهای پایتون و R، خوانندگان یاد میگیرند که چگونه فرضیههای اقتصادی را شخصاً با دادههای زنده بازار تست و ارزیابی کنند.
ویژگی های کتاب
- ادغام کامل و گامبهگام کدهای کاربردی پایتون (Python) و R با تئوریهای پیچیدهی مالی
- برقراری تعادل میان شهود مالی، دقت ریاضی و کاربردهای واقعی بدون غرق شدن در تئوریهای انتزاعی
- آموزش ابزارهای کمی پایه شامل روشهای بهینهسازی آماری و احتمالات قبل از ورود به مباحث مالی
- استفاده از مثالهای معاصر و زنده مانند تحلیل بازدهی ارزهای دیجیتال و بررسی ناهنجاریهای بازار
- تاکید بر بازتولیدپذیری نتایج و ارائهی تمرینها و دیتاستهای واقعی برای تحلیلهای شخصی
- منبعی عالی برای دورههای مالی تجربی، اقتصادسنجی مالی و آمادهسازی برای موقعیتهای شغلی کوانت (Quantitative)
مشخصات کتاب
- ناشر: CRC Press
- مدرس / نویسنده: Oliver Linton
- تعداد صفحات: 269
- تعداد فصل ها: 13
- فرمت: PDF
سرفصلها

تصاویر

راهنمای استفاده
فایل را اکسترکت و با نرم افزار مناسب اجرا کنید.
لینک دانلود
گذرواژه فایل(ها): www.downloadly.ir
حجم فایل
5.9 مگابایت