

توضیحات
اثر Machine Learning for Algorithmic Trading به بررسی عمیق و همهجانبه نحوه ادغام دانش مالی با پیشرفتهترین الگوریتمهای یادگیری ماشین میپردازد تا به معاملهگران در بازارهای مالی کمک کند استراتژیهای سودآورتری خلق کنند. نویسنده با نگاهی فرآیندمحور، کل چرخه معاملات الگوریتمی را از جمعآوری دادههای بازار و مهندسی ویژگیها (Feature Engineering) تا بهینهسازی سبد سهام بررسی کرده است.
کتاب با حجم گسترده و تحلیلهای دقیق خود، به خواننده نشان میدهد که چگونه میتوان از دادههای متنی، صورتهای مالی و رفتارهای بازار، سیگنالهای تجاری آلفا استخراج کرد. در این کتاب مدلهای خطی، الگوریتمهای بدون نظارت برای خوشهبندی و حتی یادگیری تقویتشده عمیق به کار گرفته شدهاند تا استراتژیهای معاملاتی در پلتفرمهای شبیهسازیشده (Backtesting) مورد ارزیابی دقیق قرار گیرند.
ویژگی های کتاب
- بررسی جامع روندها و دلایل اصلی رشد چشمگیر یادگیری ماشین در صنعت سرمایهگذاری مدرن
- آموزش گامبهگام استخراج سیگنالهای معاملاتی از دادههای متنوع بازار، متون خبری و دادههای جایگزین
- راهنمای کامل طراحی، تنظیم و ارزیابی فاکتورهای آلفا و بهینهسازی پورتفولیو بر اساس ریسک
- پیادهسازی و مقایسه الگوریتمهای یادگیری با نظارت، بدون نظارت (خوشهبندی) و یادگیری تقویتی در بورس
- آموزش نحوه بکتست (Backtesting) دقیق استراتژیها روی دادههای تاریخی واقعی برای سنجش کارایی قبل از ورود به بازار
مشخصات کتاب
- ناشر: Packt
- مدرس / نویسنده: Stefan Jansen
- تعداد صفحات: 821
- تعداد فصل ها: 23
- فرمت: PDF
سرفصلها
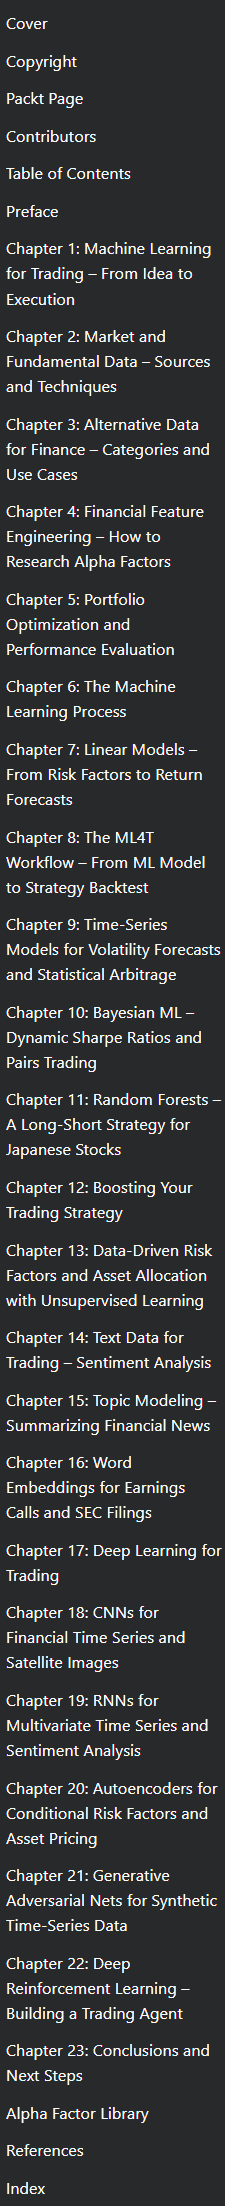
تصاویر

راهنمای استفاده
فایل را اکسترکت و با نرم افزار مناسب اجرا کنید.
لینک دانلود
گذرواژه فایل(ها): www.downloadly.ir
حجم فایل
16 مگابایت